

Sổ Thu Chi MISA: My Money
MISA JSC
- 4,2
- 6.00 beoordelingen
- 1.00M
- Downloads
- Free
- Prijs
Screenshots
Sổ Thu Chi MISA: My Money Voor- en nadelen
Voordelen
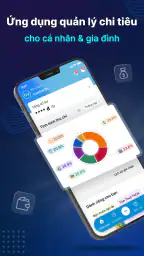
- Overzichtelijke registratie van inkomsten en uitgaven.
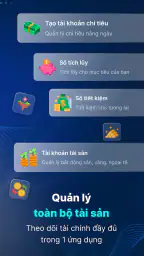
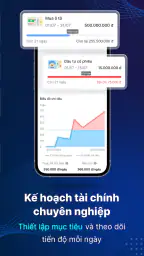
- Ondersteunt meerdere portemonnees en financiële doelen.
- Handige rapporten tonen waar je geld naartoe gaat.
- Budgetten helpen om maandelijkse uitgaven beter te plannen.
- Gegevens kunnen praktisch worden gesynchroniseerd en geback-upt.
Nadelen
- De interface is vooral afgestemd op Vietnamese gebruikers.
- Sommige functies kunnen registratie of een abonnement vereisen.
- Veel opties maken de eerste configuratie minder eenvoudig.
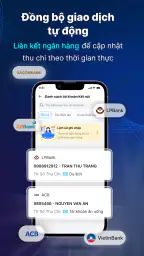
- Niet elke banktransactie wordt automatisch ondersteund.
- Privacybewuste gebruikers kunnen twijfelen over cloudopslag.
 Analyse door All-app
Wie zijn geld vooral wil bijhouden zonder een ingewikkeld financieel systeem op te zetten, vindt in Sổ Thu Chi MISA: My Money een opvallend praktische aanpak. Ik heb de app bekeken als dagelijks hulpmiddel voor persoonlijke uitgaven en merkte vooral dat de waarde niet in spectaculaire grafieken zit, maar in de gewoonte om betalingen meteen vast te leggen. Dat klinkt eenvoudig, maar juist daar gaat het bij veel budgetapps mis.
De app valt onder financiën en is ontwikkeld door MISA JSC. Hij is gratis te gebruiken, heeft een leeftijdsclassificatie van PEGI 3 en werkt op Android vanaf versie 7.0. In de Play Store staat hij bekend als Sổ Thu Chi MISA, terwijl de volledige naam My Money duidelijker maakt waarvoor hij bedoeld is: inkomsten en uitgaven overzichtelijk bijhouden. De gemiddelde beoordeling van 4,2 uit ongeveer 50 duizend beoordelingen en meer dan 1 miljoen installaties wijzen erop dat hij een behoorlijk breed publiek heeft gevonden.
Een eenvoudige basis die vooral werkt door herhaling
Mijn eerste indruk is dat deze app het meest geschikt is voor mensen die hun financiële administratie zelf willen doen, maar geen zin hebben in spreadsheets. Je voert een bedrag in, kiest of het om inkomsten of uitgaven gaat en koppelt het aan een passende categorie. Na verloop van tijd ontstaat er een bruikbaar beeld van waar je geld naartoe gaat. Het belangrijkste is dus niet één losse registratie, maar een vaste routine.
Ik zou beginnen met een korte dagelijkse controle. Na een boodschap, een busrit of een online aankoop leg je het bedrag meteen vast. Wachten tot het einde van de week lijkt misschien efficiënt, maar dan moet je herinneringen reconstrueren en worden kleine betalingen snel vergeten. Bij deze app werkt een snelle registratie beter dan een uitgebreide administratie achteraf.
Een realistisch voorbeeld is een huishouden waarin één persoon meestal boodschappen doet en de ander vaste rekeningen betaalt. In plaats van alles op één hoop te zetten, kun je de uitgaven consequent onder afzonderlijke categorieën plaatsen. Daardoor zie je later niet alleen hoeveel er in totaal is uitgegeven, maar ook welk soort uitgave de maand ongemerkt duurder maakt. Dat inzicht is nuttiger dan alleen naar het saldo kijken.
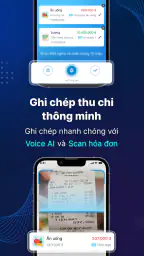
De AI-geïntegreerde onkostenregistratie is bedoeld om het invoeren eenvoudiger te maken. Ik zou die mogelijkheid vooral zien als ondersteuning, niet als reden om elke invoer blind te vertrouwen. Controleer altijd of een bedrag in de juiste categorie terechtkomt. Een fout die zich elke week herhaalt, kan je overzicht juist minder betrouwbaar maken.
De gratis instap verlaagt de drempel aanzienlijk. Je kunt eerst ervaren of handmatig bijhouden bij je past voordat je geld uitgeeft. Wel zijn er in-app aankopen van € 1,99 tot € 23,99 bij facturering via Play. Voor veel gebruikers zal de gratis versie voldoende zijn om een eenvoudige financiële gewoonte op te bouwen, maar wie extra mogelijkheden nodig heeft, moet de betaalde opties afzonderlijk beoordelen.
Meer artikelen van onze redactie

Words of Wonders: Crossword speelt soepel, maar geeft te weinig feedback

Google Maps maakt van elke route een plan

Clash Royale: korte duels, maar vraagt het spel te veel van je?

Geometry Dash Lite bewijst hoe scherp eenvoud kan zijn, maar ook waar herhaling tekortschiet

Flipkart groeit mee met India’s nieuwe winkelgewoonten, maar bezorging blijft de test

Uber's Dominantie in Mobiliteit: Een Diepgaande Analyse
Maak categorieën bruikbaar, niet overdreven precies
Een veelgemaakte fout bij budgetapps is dat mensen meteen tientallen categorieën aanmaken. Dat voelt nauwkeurig, maar maakt registreren langzaam. Ik zou in deze app beginnen met een beperkt aantal herkenbare groepen, zoals wonen, boodschappen, vervoer, vrije tijd en abonnementen. Pas wanneer je merkt dat een categorie te veel verschillende dingen verbergt, is het zinvol om die verder op te delen.
De beste categorie is niet de meest gedetailleerde, maar de categorie die je iedere keer zonder twijfel kunt kiezen. Een koffie onderweg kan bijvoorbeeld onder dagelijkse consumptie vallen, terwijl een etentje met vrienden beter bij vrije tijd past. Het doel is niet boekhoudkundige perfectie; het doel is patronen herkennen waarop je later kunt reageren.
Voor inkomsten geldt dezelfde regel. Houd bijvoorbeeld salaris, terugbetalingen en losse inkomsten uit elkaar als dat verschil je beslissingen beïnvloedt. Als je incidentele bedragen als normaal inkomen behandelt, kan je maandbeeld te rooskleurig worden. De app helpt bij het registreren, maar jij bepaalt welke indeling eerlijk weergeeft hoe je geld beweegt.
Instellingen die je eerst rustig moet nalopen
Ervaren gebruik begint niet met zo snel mogelijk transacties invoeren, maar met het controleren van de basisinstellingen. Kijk welke valuta, categorieën en rekening- of geldbronnen beschikbaar zijn en pas de structuur aan je eigen situatie aan. Een student, een gezin en iemand met meerdere betaalrekeningen hebben niet dezelfde indeling nodig.
Als je contant geld en bankbetalingen door elkaar gebruikt, is het verstandig om die bronnen consequent gescheiden te houden wanneer de app dat in jouw configuratie ondersteunt. Anders lijkt het alsof je één groot bedrag beschikbaar hebt, terwijl een deel in werkelijkheid al op een andere plek zit. Dat onderscheid is vooral nuttig wanneer je met een vast weekbedrag werkt.
Controleer ook meldingen en privacykeuzes voordat je de app dagelijks gaat gebruiken. Een herinnering kan helpen wanneer je vaak vergeet een aankoop vast te leggen, maar te veel meldingen worden al snel irritant. Ik zou alleen de waarschuwingen inschakelen die een concrete gewoonte ondersteunen. Een app die je voortdurend onderbreekt, vergroot de kans dat je hem uiteindelijk minder gebruikt.
De minimale Android-versie is 7.0, waardoor de app ook op oudere toestellen bruikbaar kan zijn. Toch blijft het verstandig om na installatie te controleren of de interface op jouw scherm prettig werkt en of alle onderdelen duidelijk reageren. Financiële registratie vraagt om aandacht; kleine knoppen of onduidelijke velden zijn dan meer dan een cosmetisch ongemak.
De huidige versie is 93.3. Dat geeft aan dat de app doorontwikkeld wordt, maar een versienummer zegt op zichzelf niets over hoe goed hij bij jouw persoonlijke methode aansluit. Ik zou na een update altijd even controleren of categorieën, meldingen en bestaande registraties nog op dezelfde manier werken. Dat kost weinig tijd en voorkomt verrassingen bij je maandelijkse overzicht.
Sneller werken met vaste patronen
De grootste snelheidswinst komt niet van haast, maar van standaardisering. Gebruik voor terugkerende betalingen steeds dezelfde categorie en omschrijving. Wanneer je later je overzicht bekijkt, herken je vaste lasten direct. Voor dagelijkse aankopen kun je juist korte omschrijvingen gebruiken, zodat het invoeren geen administratieve taak op zichzelf wordt.
Ik raad aan om één vast moment per dag te kiezen waarop je openstaande uitgaven controleert. Wie alles uitsluitend direct na betaling wil doen, kan een aankoop vergeten wanneer de omgeving druk is. Wie alles uitstelt, krijgt een onbetrouwbaar geheugenprobleem. Een combinatie werkt beter: belangrijke bedragen meteen registreren en aan het einde van de dag een korte controle uitvoeren.
Voor een huishouden kan een gedeelde routine nuttiger zijn dan één persoon die achteraf alles probeert te reconstrueren. Spreek af welke categorieën jullie gebruiken en hoe terugbetalingen worden verwerkt. Als de ene persoon een terugbetaling als inkomen noteert en de andere die als negatieve uitgave behandelt, raken de totalen vervormd. De techniek is eenvoudig; de afspraak eromheen maakt het overzicht betrouwbaar.
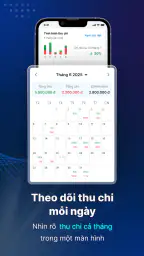
Een handige gewoonte is om niet alleen naar het maandtotaal te kijken, maar ook naar het moment waarop uitgaven zich opstapelen. Een week met veel kleine aankopen kan meer druk geven dan één grote betaling die al gepland was. Door de registraties regelmatig te bekijken, kun je het verschil zien tussen een eenmalige uitschieter en een terugkerend patroon.
Gebruik de app ook om een aankoopbeslissing vóór te bereiden. Wanneer je iets wilt kopen, kijk dan niet alleen hoeveel geld er nu op je rekening staat, maar ook welke vaste betalingen nog moeten komen. Een actueel overzicht is pas waardevol als je het gebruikt vóór het geld verdwenen is. Dat is een subtiel maar belangrijk verschil met een app die je alleen achteraf raadpleegt.
Waar de AI-hulp wel en niet voor dient
De AI-kant van de onkostenregistratie kan de invoer toegankelijker maken, vooral voor mensen die moeite hebben met een groot aantal handmatige velden. Toch zou ik de automatisering niet verwarren met financieel advies. De app kan helpen een transactie vast te leggen, maar bepaalt niet of een uitgave verstandig is, of een budget realistisch is, of een financiële keuze bij je doelen past.
Mijn advies is om de eerste periode extra kritisch te controleren. Kijk of beschrijvingen, bedragen en categorieën logisch zijn voordat je conclusies trekt uit grafieken of totalen. Zodra je ziet dat de herkenning betrouwbaar aansluit bij jouw manier van werken, kun je sneller registreren. Die controlefase is vooral belangrijk bij gemengde uitgaven, terugbetalingen en betalingen die je later wilt verdelen.
Een voordeel van deze aanpak is dat je niet ieder bedrag op dezelfde manier hoeft te behandelen. Kleine, duidelijke aankopen kunnen snel worden verwerkt, terwijl grotere of bijzondere betalingen een extra controle verdienen. Zo gebruik je automatisering waar ze tijd bespaart en houd je menselijke beoordeling waar een fout grotere gevolgen heeft.
De grenzen bij uitgebreider financieel beheer
Hoewel My Money sterk is als persoonlijk kasboek, zou ik hem niet automatisch kiezen voor volledige financiële planning. Wie complexe beleggingen, zakelijke boekhouding, gedeelde budgetten met uitgebreide rechten of gedetailleerde belastingadministratie nodig heeft, kan beter naar gespecialiseerde software kijken. Een eenvoudige uitgavenapp moet je niet forceren tot een systeem waarvoor hij niet ontworpen is.
Ook voor mensen die geen transacties willen invoeren, is dit waarschijnlijk niet de beste keuze. De app kan je registratieproces vereenvoudigen, maar hij neemt de verantwoordelijkheid voor consequent bijhouden niet volledig over. Als je vooral automatische koppelingen met banken verwacht, moet je eerst nagaan of de beschikbare werking aansluit bij jouw verwachtingen. Anders kan een andere financiële oplossing beter passen.
De betaalde opties verdienen eveneens een nuchtere afweging. Omdat de app gratis begint en aankopen via Play tussen € 1,99 en € 23,99 kunnen kosten, zou ik eerst enkele weken met de basis werken. Noteer welke handeling je echt mist en beslis daarna pas of een upgrade waarde toevoegt. Betalen voor functies die je niet gebruikt maakt je administratie niet beter.
Een ander aandachtspunt is taal en context. De korte storebeschrijving is Vietnamees, en de naam Sổ Thu Chi MISA komt duidelijk uit die context. Dat hoeft het gebruik niet onmogelijk te maken, maar Nederlandstalige gebruikers moeten wel letten op terminologie, categorieën en de manier waarop bedragen worden weergegeven. Als je een volledig Nederlandstalige financiële omgeving verwacht, kan de ervaring minder vanzelfsprekend zijn dan bij een lokaal ontworpen alternatief.
Voor wie deze app een goede keuze is
Ik zou hem aanraden aan iemand die voor het eerst grip op dagelijkse uitgaven wil krijgen, aan een student die vaste en variabele kosten uit elkaar wil houden en aan een gezin dat een eenvoudige gezamenlijke routine zoekt. Ook mensen die liever zelf beslissen hoe categorieën worden ingericht, kunnen hier prettig mee werken. De app vraagt betrokkenheid, maar beloont die met een overzicht dat begrijpelijk blijft.
Hij past minder goed bij gebruikers die een volledig automatische bankanalyse verwachten, een professionele boekhouding voeren of vooral ingewikkelde langetermijnplanning zoeken. In die gevallen is een gespecialiseerde financiële dienst waarschijnlijk efficiënter. Het sterke punt van deze app is juist de directe relatie tussen betaling, registratie en inzicht; hoe verder je daarvan afdwaalt, hoe minder vanzelfsprekend de keuze wordt.
Vergeleken met een spreadsheet is de app sneller voor losse transacties en toegankelijker voor dagelijks gebruik. Een spreadsheet blijft flexibeler voor eigen formules, complexe rapporten en maatwerk. Vergeleken met een papieren kasboek biedt My Money meer structuur en makkelijker terugkijken, terwijl papier voor sommige mensen rustiger en volledig offline kan aanvoelen. De juiste keuze hangt dus af van de vraag of snelheid, flexibiliteit of eenvoud voor jou het zwaarst weegt.
Mijn oordeel na een consequente gebruiksmethode
Wat ik waardeer, is dat de app financiële discipline niet probeert te vervangen door mooie beloftes. De kern blijft helder: registreer wat binnenkomt, noteer wat eruitgaat en kijk regelmatig naar de patronen. De AI-ondersteuning kan dat proces versnellen, maar de echte winst ontstaat pas wanneer je vaste categorieën, een controle-moment en een realistische interpretatie van je totalen combineert.
Mijn praktische aanpak zou zijn om klein te beginnen, de categorieën beperkt te houden, terugkerende betalingen consequent te benoemen en elke week één opvallend patroon te bekijken. Pas daarna zou ik instellingen uitbreiden of een betaalde optie overwegen. Zo blijft de app een hulpmiddel in plaats van een nieuw project dat zelf onderhoud vraagt.
Voor een gratis financiële app met een lage leeftijdsdrempel en ondersteuning voor oudere Android-versies is dit een toegankelijke keuze. De beoordeling van 4,2 uit ongeveer 50 duizend beoordelingen laat zien dat veel gebruikers de aanpak waarderen, maar ik zou de beslissing vooral laten afhangen van je eigen bereidheid om transacties bij te houden. De beste reden om My Money te gebruiken is niet de hoeveelheid functies, maar de kans dat je hem werkelijk iedere dag opent.
Mijn eindadvies is daarom positief voor persoonlijke uitgavenregistratie, met duidelijke grenzen. Kies deze app wanneer je een overzichtelijk kasboek met moderne invoerhulp zoekt en bereid bent je eigen financiële gewoonten serieus te volgen. Kies iets anders wanneer automatische bankkoppelingen, professionele rapportage of diepgaande planning belangrijker zijn dan eenvoudige, herhaalbare registratie. Voor de gebruiker die vooral wil weten waar het geld deze maand gebleven is en daar de volgende maand iets aan wil veranderen, doet Sổ Thu Chi MISA: My Money precies genoeg.
Veelgestelde vragen
Wat is Sổ Thu Chi MISA: My Money precies en waarvoor kan ik de app gebruiken?
Sổ Thu Chi MISA: My Money is een app voor persoonlijk financieel beheer waarmee je inkomsten, uitgaven, leningen en dagelijkse geldstromen kunt registreren. Tijdens het gebruik kun je categorieën aanmaken, transacties terugvinden en een overzicht van je financiële gewoonten bekijken. De app is vooral handig als je meer controle wilt krijgen over je budget zonder ingewikkelde boekhoudkennis nodig te hebben.
Is Sổ Thu Chi MISA: My Money geschikt voor het beheren van een gezinsbudget?
Ja, de app kan ook nuttig zijn voor gezinnen die hun gezamenlijke financiën overzichtelijk willen houden. Je kunt inkomsten en uitgaven per categorie vastleggen, bijvoorbeeld voor boodschappen, vervoer, huur of schoolkosten. Wel is het verstandig om vooraf af te spreken wie de transacties invoert en hoe categorieën worden gebruikt, zodat het overzicht betrouwbaar blijft en dubbele registraties worden voorkomen.
Moet ik een account aanmaken om Sổ Thu Chi MISA: My Money te gebruiken?
Dat hangt af van de actuele versie en de functies die je wilt gebruiken. Voor eenvoudige registratie van inkomsten en uitgaven kan de app mogelijk direct worden gebruikt, terwijl synchronisatie, back-ups of extra online functies om een account kunnen vragen. Controleer daarom tijdens de installatie welke toestemming en registratie vereist zijn, vooral wanneer je financiële gegevens op meerdere apparaten wilt bekijken.
Zijn mijn financiële gegevens veilig in Sổ Thu Chi MISA: My Money?
Omdat je persoonlijke financiële informatie invoert, is het belangrijk om de privacyvoorwaarden en gevraagde toestemmingen zorgvuldig te controleren voordat je de app gebruikt. Gebruik een sterke schermvergrendeling op je telefoon en deel je accountgegevens niet met anderen. Controleer ook of back-ups of synchronisatie actief zijn, want opgeslagen gegevens kunnen onder andere privacyregels vallen dan informatie die alleen lokaal op je apparaat staat.
Is Sổ Thu Chi MISA: My Money gratis te downloaden en zijn er extra kosten?
De app kan gratis worden gedownload, maar de beschikbare functies, advertenties en eventuele betaalde onderdelen kunnen per versie, platform of regio verschillen. Kijk daarom vóór installatie in de Google Play Store of Apple App Store naar de actuele prijsinformatie en in-app-aankopen. Let vooral op abonnementen of premiumfuncties die automatisch kunnen worden verlengd wanneer je ze activeert.


